In der doppelten Buchhaltung wird jeder Geschäftsfall auf zwei Konten gebucht, einmal im Soll und einmal im Haben, mit demselben Betrag. Aus den Konten entstehen am Jahresende die Schlussbilanz und die Erfolgsrechnung.
Die doppelte Buchhaltung bucht jeden Geschäftsfall auf zwei : einmal im Soll, einmal im Haben, mit gleichem Betrag. Darum ist die Summe im Soll gleich der Summe im Haben. Am Jahresende entstehen daraus Schlussbilanz und .
Doppelt heisst: zwei Konten, ein Betrag
Ein Geschäftsfall verändert Vermögen, Schulden, oder . Er betrifft immer mindestens zwei Konten.
Zahlt eine Kundin eine offene Rechnung von 1'200 Franken auf die Bank, nimmt das Bankguthaben zu und die nehmen ab. Gebucht wird auf beiden Konten.
Jede Buchung stützt sich auf einen Beleg: Rechnung, Quittung oder Bankauszug.
MerkeKeine Buchung ohne Gegenbuchung, und keine Buchung ohne Beleg.
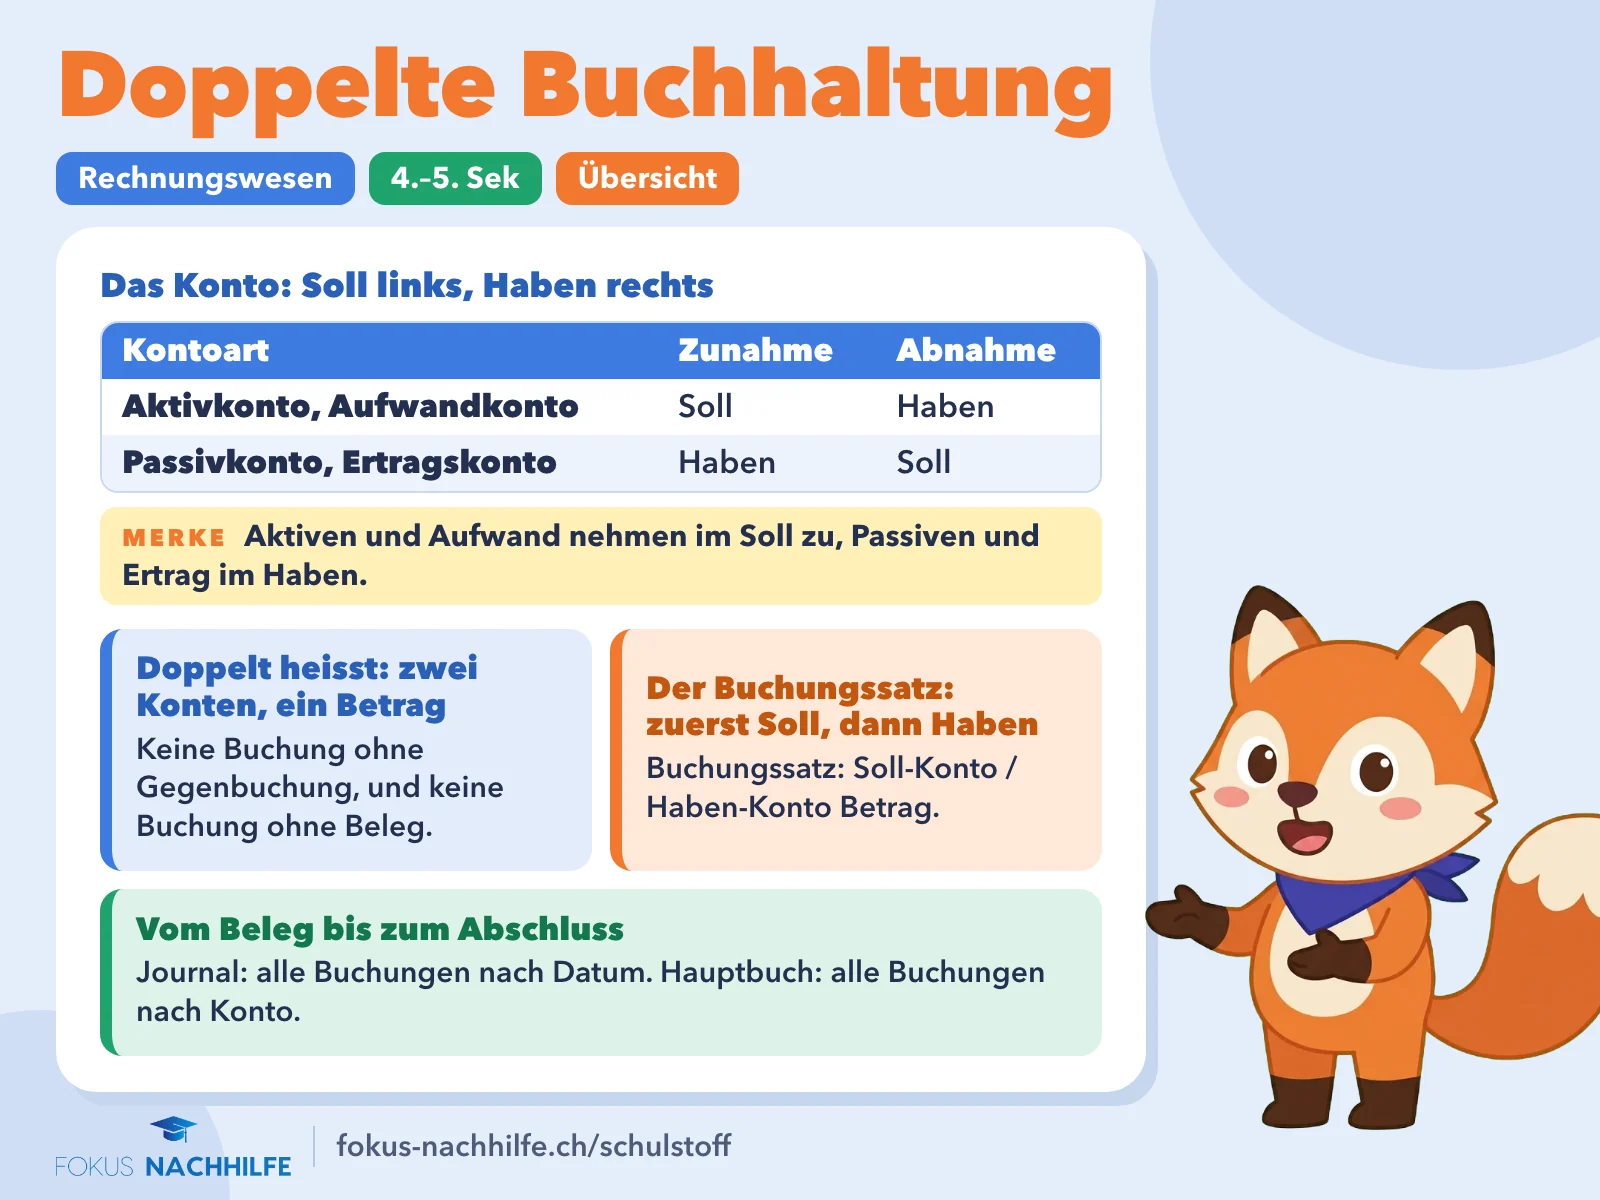
Das Konto: Soll links, Haben rechts
Jedes Konto zeichnest du als T-Konto: links das Soll, rechts das Haben. Die Wörter sind nur Namen für die zwei Seiten.
Kontoart
Zunahme
Abnahme
Aktivkonto, Aufwandkonto
Soll
Haben
Passivkonto, Ertragskonto
Haben
Soll
Der eines Bilanzkontos steht auf der Seite der Zunahmen.
Merke und Aufwand nehmen im Soll zu, und Ertrag im Haben.
Der Buchungssatz: zuerst Soll, dann Haben
Ein Buchungssatz nennt zuerst das Soll-Konto, nach dem Schrägstrich das Haben-Konto, am Schluss den Betrag.
Die Zahlung der Kundin lautet: Bank / Forderungen LL 1'200. «LL» heisst «aus Lieferungen und Leistungen».
Frag bei jedem Fall: Welche zwei Konten? Welche Kontoart? Zunahme oder Abnahme? Daraus folgt die Seite.
Zu Beginn werden die Konten mit den Beständen der Eröffnungsbilanz eröffnet.
Jede Buchung steht im Journal, nach Datum geordnet, und im Hauptbuch, also auf den einzelnen Konten.
Am Jahresende bekommt jedes Konto seinen . Die Saldi ergeben die Schlussbilanz und die Erfolgsrechnung.
MerkeJournal: alle Buchungen nach Datum. Hauptbuch: alle Buchungen nach Konto.
Zweimal derselbe Gewinn
Die Erfolgsrechnung zeigt den als Ertrag minus Aufwand.
Die Schlussbilanz zeigt ihn als Zunahme des , wenn die Eigentümer im Jahr nichts eingelegt oder bezogen haben.
Beide Zahlen müssen gleich sein, ebenso die Summen von Soll und Haben. Sonst steckt ein Fehler in der Buchhaltung.
MerkeGewinn aus der Erfolgsrechnung = Zunahme des Eigenkapitals in der (ohne Einlagen und Bezüge).
Doppelte oder einfache Buchhaltung?
Die einfache Buchhaltung hält nur Einnahmen, Ausgaben und Vermögenslage fest, in der Schweiz oft Milchbüchleinrechnung genannt.
Erlaubt ist sie Einzelfirmen und Personengesellschaften unter 500'000 Franken Umsatz sowie Vereinen und Stiftungen ohne Handelsregisterpflicht.
AG und GmbH führen immer eine vollständige Buchhaltung.
Doppelte Buchhaltung auf einen Blick: Das Konto: Soll links, Haben rechts als Tabelle und die wichtigsten Regeln.
Häufige Fehler
✕Doppelt heisst, dass jeder Geschäftsfall zweimal aufgeschrieben wird, einmal im Journal und einmal im Hauptbuch.
✓Doppelt heisst: Jeder Geschäftsfall wird auf zwei Konten gebucht, einmal im Soll und einmal im Haben. Journal und Hauptbuch sind nur zwei Ordnungen derselben Buchungen.
✕Soll heisst Zunahme, Haben heisst Abnahme.
✓Das gilt nur für Aktiv- und Aufwandkonten. Bei Passiv- und Ertragskonten steht die Zunahme im Haben und die Abnahme im Soll.
✕Im Haben steht, was das Unternehmen hat.
✓Haben ist nur der Name der rechten Kontoseite. Was das Unternehmen besitzt, steht in den Aktivkonten, und deren Bestand steht im Soll.
✕Im Buchungssatz steht das Konto zuerst, das zunimmt.
✓Zuerst steht immer das Soll-Konto. Bei LL / Bank 800 nehmen beide Konten ab: die Schulden im Soll, das Bankguthaben im Haben.
Begriffe zum Nachschlagen
Geschäftsfall
Ein Vorgang, der Vermögen, Schulden, Aufwand oder Ertrag eines Unternehmens verändert, zum Beispiel ein Einkauf oder eine Lohnzahlung.
Beleg
Das Dokument, das einen Geschäftsfall beweist: Rechnung, Quittung, Bankauszug. Ohne Beleg wird nicht gebucht.
Konto
Eine Aufstellung für einen einzelnen Posten, etwa Kasse oder Lohnaufwand, mit zwei Seiten: links Soll, rechts Haben.
Soll
Die linke Seite eines Kontos. Hier stehen die Zunahmen der Aktiv- und Aufwandkonten und die Abnahmen der Passiv- und Ertragskonten.
Haben
Die rechte Seite eines Kontos. Hier stehen die Zunahmen der Passiv- und Ertragskonten und die Abnahmen der Aktiv- und Aufwandkonten.
Buchungssatz
Kurzform einer Buchung: Soll-Konto / Haben-Konto Betrag, zum Beispiel Bank / Forderungen LL 1'200.
Journal
Verzeichnis aller Buchungen, nach Datum geordnet, mit Beleg, Buchungssatz und Betrag.
Hauptbuch
Die Gesamtheit aller Konten. Jede Buchung aus dem Journal steht hier auf ihren zwei Konten.
Saldo
Die Differenz der beiden Seiten eines Kontos. Er wird auf der kleineren Seite eingetragen, damit beide Seiten gleich gross sind.
Eine Kundin bezahlt eine offene Rechnung von 1'200 Franken auf das Bankkonto des Unternehmens. Bestimme die beiden Konten, die Seiten und den Buchungssatz.
Lösung Schritt für Schritt
Welche Konten ändern sich? Das Bankguthaben und die Forderungen gegenüber der Kundin.
Bank ist ein Aktivkonto und nimmt um 1'200 zu. Zunahme bei einem Aktivkonto: Soll.
Forderungen LL ist ebenfalls ein Aktivkonto und nimmt um 1'200 ab. Abnahme bei einem Aktivkonto: Haben.
Zuerst das Soll-Konto, dann das Haben-Konto, dann der Betrag.
Bank / Forderungen LL 1'200. Derselbe Betrag steht einmal im Soll (Bank) und einmal im Haben (Forderungen LL).
Beispiel 2Den Saldo eines Kontos berechnen
Das Konto Bank hat einen Anfangsbestand von 12'000 Franken. Im Soll stehen ausserdem 3'500 und 800, im Haben 2'400, 6'100 und 900. Wie gross ist der Saldo, und auf welcher Seite wird er eingetragen?
Lösung Schritt für Schritt
Bank ist ein Aktivkonto. Der Anfangsbestand steht darum im Soll. Zähle die Soll-Seite zusammen.12'000+3'500+800=16'300
Zähle die Haben-Seite zusammen.2'400+6'100+900=9'400
Der Saldo ist die Differenz.16'300−9'400=6'900
Die Haben-Seite ist kleiner. Dort wird der Saldo eingetragen, danach sind beide Seiten 16'300 gross.
| Soll | Fr. | Haben | Fr. |
|---|---:|---|---:|
| Anfangsbestand | 12'000 | Auszahlung | 2'400 |
| Einzahlung | 3'500 | Auszahlung | 6'100 |
| Einzahlung | 800 | Auszahlung | 900 |
| | | Saldo | 6'900 |
| Total | 16'300 | Total | 16'300 |
Der Saldo beträgt 6'900 Franken. Er wird im Haben eingetragen und ist das Bankguthaben am Schluss, das in die Schlussbilanz kommt.
Beispiel 3Vier Buchungssätze bei einer Velokurierin
Eine Velokurierin in Bern hat diese Geschäftsfälle: (a) Sie stellt einer Apotheke für Kurierfahrten 1'500 Franken in Rechnung. (b) Sie kauft ein Lastenvelo für 4'800 Franken auf Rechnung. (c) Sie zahlt den Lohn eines Mitarbeiters von 3'900 Franken per Bank. (d) Sie legt als Inhaberin 5'000 Franken bar in die Kasse ein. Schreib zu jedem Fall den Buchungssatz.
Lösung Schritt für Schritt
(a) Die Apotheke schuldet der Kurierin Geld: Forderungen LL (Aktivkonto) nehmen zu, also Soll. Die Kurierin hat einen Ertrag verdient: Dienstleistungsertrag nimmt zu, also Haben.
(b) Das Lastenvelo ist ein Fahrzeug: Fahrzeuge (Aktivkonto) nehmen zu, Soll. Bezahlt ist es noch nicht: Verbindlichkeiten LL (Passivkonto) nehmen zu, Haben.
(c) Der Lohn ist Aufwand: Lohnaufwand nimmt zu, Soll. Das Bankguthaben (Aktivkonto) nimmt ab, Haben.
(d) Das Bargeld nimmt zu: Kasse, Soll. Die Inhaberin finanziert mehr selbst: Eigenkapital (Passivkonto) nimmt zu, Haben.
Beispiel 4Ein ganzer Durchlauf in einem Grafikatelier
Ein Grafikatelier in Winterthur hat am 1. Januar diese Eröffnungsbilanz (in Franken). Aktiven: Kasse 500, Bank 9'500, Mobiliar 6'000. Passiven: Verbindlichkeiten LL 2'000, Eigenkapital 14'000. Im Januar geschieht: (1) Eine Kundin zahlt für ein Logo 3'000 per Bank. (2) Die Miete von 1'200 wird per Bank bezahlt. (3) Die Lieferantenrechnung von 2'000 wird per Bank bezahlt. (4) Ein Bürostuhl für 400 wird bar gekauft. Buche die Fälle, berechne die Saldi und erstelle Erfolgsrechnung und Schlussbilanz Ende Januar.
Lösung Schritt für Schritt
Buchungssätze: (1) Bank / Dienstleistungsertrag 3'000, (2) Raumaufwand / Bank 1'200, (3) Verbindlichkeiten LL / Bank 2'000, (4) Mobiliar / Kasse 400.
Saldo Kasse und Mobiliar.500−400=100;6’000+400=6’400
Saldo Bank.9'500+3'000−1'200−2'000=9'300
Verbindlichkeiten LL sind bezahlt: Saldo 0. Das Eigenkapital bleibt bei 14'000, denn kein Fall hat es direkt verändert.
Erfolgsrechnung: Ertrag minus Aufwand.3'000−1'200=1'800
Schlussbilanz: Die Aktiven sind grösser als plus Eigenkapital vom Anfang. Die Differenz ist der Gewinn.100+9’300+6’400=15’800;15’800−(0+14’000)=1’800
Saldi: Kasse 100, Bank 9'300, Mobiliar 6'400, Verbindlichkeiten LL 0. Die Erfolgsrechnung und die Schlussbilanz zeigen beide einen Gewinn von 1'800 Franken. Die beträgt 15'800 Franken (Eigenkapital 14'000 plus Gewinn 1'800).
Jetzt du
3Übungen mit Lösungen
Fang beim Einstieg an. Klapp die Lösung erst auf, wenn du selbst gerechnet hast. Steckst du fest, gibt Fox dir einen Tipp.
1
Was bedeutet «doppelt» in der doppelten Buchhaltung?
Lösung zeigen
Ergebnis: Jeder Geschäftsfall wird auf zwei Konten gebucht, einmal im Soll und einmal im Haben, mit demselben Betrag.
Ein Geschäftsfall verändert immer mindestens zwei Posten.
Darum wird er auf einem Konto im Soll und auf einem anderen Konto im Haben gebucht, mit demselben Betrag.
2
Welche Seite eines T-Kontos heisst Soll, welche Haben?
Lösung zeigen
Ergebnis: Links Soll, rechts Haben.
Das T-Konto hat zwei Seiten.
Die linke heisst Soll, die rechte Haben, bei jedem Konto gleich.
3
Auf welcher Seite steht eine Zunahme (a) bei einem Aktivkonto, (b) bei einem Passivkonto?
Lösung zeigen
Ergebnis: (a) im Soll, (b) im Haben.
Aktivkonten nehmen im Soll zu, wie die Aktiven links in der Bilanz stehen.
Passivkonten nehmen im Haben zu, wie die Passiven rechts in der Bilanz stehen.
4
Bargeld von 2'000 Franken wird aus der Kasse auf das Bankkonto einbezahlt. Wie lautet der Buchungssatz?
Kasse ist Vermögen, Darlehen ist eine Schuld: Bilanzkonten.
Lohnaufwand und Dienstleistungsertrag gehören in die Erfolgsrechnung.
6
Ein Unternehmen kauft Büromöbel für 3'200 Franken auf Rechnung. Wie lautet der Buchungssatz?
Lösung zeigen
Ergebnis: Mobiliar / Verbindlichkeiten LL 3'200.
Mobiliar (Aktivkonto) nimmt zu: Soll.
Die Rechnung ist noch offen: Verbindlichkeiten LL (Passivkonto) nehmen zu, Haben.
7
Die Bank zahlt ein Darlehen von 20'000 Franken auf das Bankkonto des Unternehmens aus. Wie lautet der Buchungssatz?
Lösung zeigen
Ergebnis: Bank / Darlehen 20'000.
Das Bankguthaben (Aktivkonto) nimmt zu: Soll.
Die Schuld gegenüber der Bank (Darlehen, Passivkonto) nimmt zu: Haben.
8
Ein Inserat in der Lokalzeitung kostet 600 Franken und wird per Bank bezahlt. Wie lautet der Buchungssatz?
Lösung zeigen
Ergebnis: Werbeaufwand / Bank 600.
Das Inserat ist Aufwand: Werbeaufwand nimmt zu, Soll.
Das Bankguthaben nimmt ab: Haben.
9
Das Konto Kasse hat einen Anfangsbestand von 800 Franken. Im Soll stehen ausserdem 1'200 und 450, im Haben 300 und 1'100. Wie gross ist der Saldo, und auf welcher Seite wird er eingetragen?
Lösung zeigen
Ergebnis: 1'050 Franken, eingetragen im Haben.
Soll: 800+1'200+450=2'450.
Haben: 300+1'100=1'400.
Saldo: 2'450−1'400=1'050, eingetragen auf der kleineren Seite, also im Haben.
10
Im Journal steht: «Verbindlichkeiten LL / Bank 2'500». Welcher Geschäftsfall wurde gebucht?
Lösung zeigen
Ergebnis: Eine Lieferantenrechnung von 2'500 Franken wurde per Bank bezahlt.
Verbindlichkeiten LL im Soll: Die Schulden bei Lieferanten nehmen ab.
Bank im Haben: Das Bankguthaben nimmt ab.
Also wurde eine offene Lieferantenrechnung per Bank bezahlt.
11
Ein Velogeschäft kauft einen Lieferwagen für 30'000 Franken. 10'000 bezahlt es per Bank, den Rest bleibt es dem Garagisten schuldig. Wie wird gebucht?
Lösung zeigen
Ergebnis: Fahrzeuge / Bank 10'000 und Fahrzeuge / Verbindlichkeiten LL 20'000.
Fahrzeuge nehmen um 30'000 zu, also stehen 30'000 im Soll.
Im Haben stehen zwei Konten: Bank 10'000 und Verbindlichkeiten LL 30'000−10'000=20'000.
Man schreibt dafür zwei Buchungssätze. Soll und Haben sind zusammen je 30'000.
12
Am Monatsende ergibt die Summe aller Soll-Beträge 18'400 Franken, die Summe aller Haben-Beträge 17'900 Franken. Nenne zwei mögliche Fehler.
Lösung zeigen
Ergebnis: Ein Betrag von 500 wurde nur im Soll gebucht, oder ein Betrag von 250 wurde im Soll statt im Haben eingetragen.
Die Differenz beträgt 18'400−17'900=500.
Fehlt bei einer Buchung von 500 die Gegenbuchung im Haben, entsteht genau diese Differenz.
Steht ein Haben-Betrag von 250 auf der Soll-Seite, ist das Soll um 250 zu gross und das Haben um 250 zu klein: Differenz 500.
13
Statt «Lohnaufwand / Bank 4'000» wurde «Lohnaufwand / Kasse 4'000» gebucht. Merkt man den Fehler an der Kontrolle «Summe Soll = Summe Haben»?
Lösung zeigen
Ergebnis: Nein. Beide Summen stimmen trotzdem überein; der Fehler zeigt sich erst beim Vergleich der Konten mit Kassenbestand und Bankauszug.
Es stehen weiterhin 4'000 im Soll und 4'000 im Haben, nur auf dem falschen Haben-Konto.
Die Summen bleiben gleich, die Kontrolle schlägt nicht an.
Auffallen wird der Fehler, wenn der gezählte Kassenbestand und der Bankauszug nicht zu den Konten passen.
14
Eine Schreinerei hat am 1. Januar ein Eigenkapital von 40'000 Franken. Am 31. Dezember hat sie Aktiven von 95'000 und Fremdkapital von 47'000 Franken. Die Inhaberin hat im Jahr weder Geld eingelegt noch bezogen. Der Ertrag beträgt 120'000 Franken. Wie gross sind Gewinn und Aufwand?
Immer neue Fragen zur doppelten Buchhaltung, mit kurzer Erklärung nach jeder Antwort. Stufe 1 fragt nach der Kontoart, Stufe 2 nach der Kontoseite, Stufe 3 nach dem richtigen Buchungssatz.
Welche Kontoart ist das Konto Forderungen LL?
Löse die Aufgabe und drück «Prüfen» (oder Enter).
Für dein Heft
5Zum Ausdrucken
Nimm ein fertiges Paket oder stell selbst zusammen, was du brauchst. Alles als PDF, gratis und ohne Anmeldung.
Die doppelte Buchhaltung folgt in der KV-Lehre, in der Berufsmaturität, an der Wirtschaftsmittelschule und am Gymnasium im Fach Wirtschaft und Recht direkt nach der Bilanz und der Erfolgsrechnung. Hier lernst du Soll und Haben und den Buchungssatz; vertieft geübt wird danach mit Buchungssätzen.
Gut zu wissen
Häufige Fragen
Was ist der Unterschied zwischen einfacher und doppelter Buchhaltung?
Die einfache Buchhaltung hält nur Einnahmen, Ausgaben und Vermögenslage fest. Die doppelte Buchhaltung bucht jeden Geschäftsfall auf zwei Konten und zeigt so Vermögen, Schulden, Aufwand und Ertrag vollständig. Sie zeigt den Gewinn zweimal, in der Bilanz und in der Erfolgsrechnung.
Wer muss in der Schweiz eine doppelte Buchhaltung führen?
Aktiengesellschaften und GmbHs müssen immer eine vollständige Buchhaltung führen, ebenso Einzelunternehmen und Personengesellschaften ab 500'000 Franken Umsatz im letzten Geschäftsjahr. Darunter erlaubt das Obligationenrecht eine einfache Buchhaltung über Einnahmen, Ausgaben und Vermögenslage, ebenso Vereinen und Stiftungen ohne Pflicht zum Handelsregistereintrag.
Was bedeuten Soll und Haben?
Soll ist die linke, Haben die rechte Seite eines Kontos. Die Namen sagen nichts über Besitz oder Schulden. Ob eine Zunahme im Soll oder im Haben steht, hängt von der Kontoart ab.
Heisst es doppelte Buchhaltung oder doppelte Buchführung?
Beides meint dasselbe. In der Schweiz sagt man meist Buchhaltung, in Deutschland eher Buchführung. Die Kurzform Doppik steht ebenfalls für die doppelte Buchhaltung.
Begriff
Erfolgsrechnung
Abschlussrechnung, die Aufwand und Ertrag eines Geschäftsjahres gegenüberstellt. Sie zeigt den Gewinn oder Verlust.
BeispielErtrag 310'000 minus Aufwand 292'000 ergibt einen Gewinn von 18'000 Franken.
Der Betrag, mit dem ein Bilanzkonto zu Beginn des Jahres eröffnet wird. Er steht auf der Seite der Zunahmen: bei Aktivkonten im Soll, bei Passivkonten im Haben.
BeispielKasse mit 800 Franken Bargeld: Anfangsbestand 800 im Soll.