Graduation cap
Fokus Nachhilfe

Aktiven und Passiven in der Bilanz einfach erklärt

Die Bilanz zeigt an einem Stichtag (einem bestimmten Tag, meist dem 31. Dezember) links die Aktiven, also das Vermögen eines Unternehmens, und rechts die Passiven, also das Fremdkapital und das Eigenkapital. Beide Seiten sind immer gleich gross.

  • 1. Jahr Gymnasium - 2. Jahr Gymnasium
  • Gymnasium
Eine junge Lernende mit Klemmbrett und die Inhaberin eines kleinen Blumengeschäfts gehen gemeinsam die Pflanzen im Laden durch.
Zum Ausdrucken

Das musst du wissen

Erklärung

Die Bilanz zeigt an einem Stichtag, also an einem bestimmten Tag, was ein Unternehmen besitzt und woher das Geld dafür stammt. Links stehen die Aktiven, rechts die Passiven. Beide Seiten sind immer gleich gross.

Aktiven: Was besitzt das Unternehmen?

Die Aktiven sind das Vermögen des Unternehmens: Bargeld in der Kasse, Guthaben auf der Bank, Waren im Lager, Maschinen, Fahrzeuge und Liegenschaften.

Dazu gehören auch Forderungen: Geld, das Kunden dem Unternehmen noch schulden, weil sie auf Rechnung gekauft haben.

MerkeAktiven sind alles, was das Unternehmen hat, und alles, was andere ihm schulden.

Passiven: Woher kommt das Geld?

Die Passiven zeigen, woher das Geld für das Vermögen stammt. Es gibt zwei Quellen.

Fremdkapital stammt von Dritten und muss zurückbezahlt werden, zum Beispiel ein Bankdarlehen.

Eigenkapital stammt von den Eigentümerinnen und Eigentümern: eingelegtes Geld und , die im Unternehmen bleiben.

MerkePassiven = Fremdkapital + Eigenkapital.

Die Bilanzgleichung

Jeder Franken Vermögen stammt von Dritten oder von den Eigentümern. Darum sind beide Seiten immer gleich gross. Das Total einer Seite heisst Bilanzsumme.

Aktiven=Fremdkapital+Eigenkapital

Das Eigenkapital ist also, was vom Vermögen nach Abzug aller Schulden bleibt.

Eigenkapital=Aktiven−Fremdkapital

MerkeAktiven = Passiven. Eine Bilanz, die nicht aufgeht, enthält einen Fehler.

Die Aktiven gliedern: nach Liquidität

Umlaufvermögen wird innert etwa eines Jahres zu Geld: Kasse, Bank, Forderungen, Warenvorrat. Anlagevermögen dient über Jahre: Mobiliar, Maschinen, Fahrzeuge, Liegenschaften.

Geordnet wird nach Liquidität, also danach, wie schnell ein Posten zu Geld wird, das Flüssigste zuoberst. Im KMU beginnen Aktivkonten mit 1, etwa 1000 Kasse.

MerkeAktiven: Umlaufvermögen vor Anlagevermögen, das Flüssigste zuerst.

Die Passiven gliedern: nach Fälligkeit

Kurzfristiges Fremdkapital ist innert eines Jahres fällig, etwa Verbindlichkeiten gegenüber Lieferanten (unbezahlte Rechnungen).

Langfristiges Fremdkapital wird später fällig: ein Darlehen über mehrere Jahre oder eine Hypothek (Darlehen mit einer Liegenschaft als Sicherheit).

Zuunterst steht das Eigenkapital, ohne Rückzahlungstermin.

MerkePassiven: Was zuerst bezahlt werden muss, steht zuoberst; das Eigenkapital steht zuunterst.

Geschäftsfälle verändern die Bilanz

Jeder ändert mindestens zwei Posten. Danach geht die Bilanz wieder auf.

Aktivtausch: Ein Aktivposten nimmt zu, ein anderer ab.

Passivtausch: Ein Passivposten nimmt zu, ein anderer ab.

Kapitalbeschaffung (Aktiv-Passiv-Mehrung): Beide Seiten nehmen zu.

Kapitalrückzahlung (Aktiv-Passiv-Minderung): Beide Seiten nehmen ab.

MerkeEin Tausch auf einer Seite lässt die Bilanzsumme gleich. Sind beide Seiten betroffen, ändert sie sich.

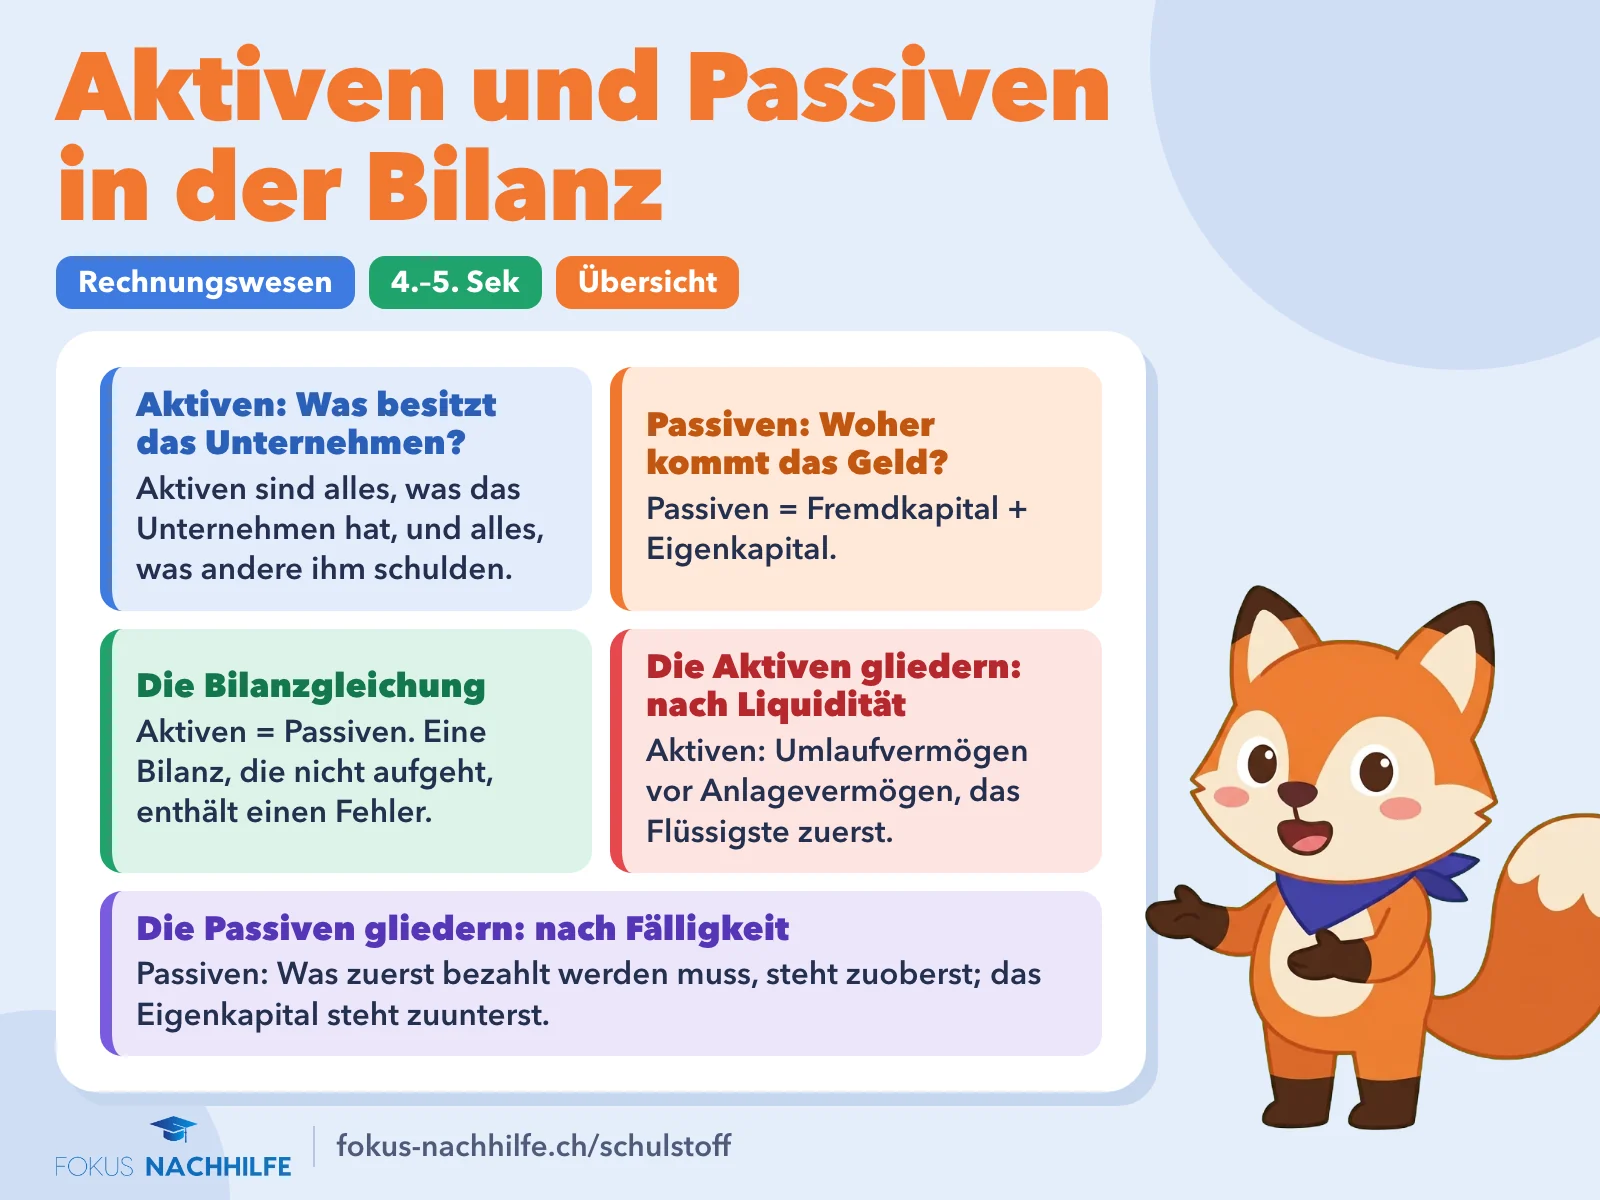
Aktiven und Passiven in der Bilanz (aktiven passiven): Übersicht mit Aktiven: Was besitzt das Unternehmen?; Passiven: Woher kommt das Geld?; Die Bilanzgleichung; Die Aktiven gliedern: nach Liquidität; Die Passiven gliedern: nach Fälligkeit.
Aktiven und Passiven in der Bilanz auf einen Blick: die wichtigsten Regeln.

Häufige Fehler

  • ✕Das Eigenkapital ist das Geld in der Kasse.

    ✓Das Geld in der Kasse steht bei den Aktiven. Das Eigenkapital zeigt nur, welcher Teil des Vermögens von den Eigentümern finanziert ist.

  • ✕Forderungen sind Schulden, also gehören sie zu den Passiven.

    ✓Forderungen sind Geld, das Kunden uns schulden: Aktiven. Rechnungen, die wir Lieferanten noch zahlen müssen, sind Verbindlichkeiten: Passiven.

  • ✕Passiven sind alle Schulden des Unternehmens.

    ✓Passiven sind Fremdkapital und Eigenkapital. Nur das Fremdkapital sind Schulden gegenüber Dritten.

  • ✕Der Warenvorrat ist Anlagevermögen, weil er im Lager liegt.

    ✓Waren werden verkauft und werden so bald zu Geld: Umlaufvermögen. Anlagevermögen nutzt das Unternehmen über Jahre, etwa eine Maschine.

Begriffe zum Nachschlagen
Bilanz
Gegenüberstellung von Vermögen (Aktiven) und Finanzierung (Passiven) an einem Stichtag, also an einem bestimmten Tag, meist dem 31. Dezember.
Aktiven
Die linke Seite der Bilanz: das Vermögen des Unternehmens. In Deutschland sagt man meist Aktiva.
Passiven
Die rechte Seite der Bilanz: Fremdkapital und Eigenkapital. Sie zeigt, woher das Vermögen finanziert ist. In Deutschland sagt man meist Passiva.
Umlaufvermögen
Flüssige Mittel und Vermögen, das innert etwa eines Jahres zu Geld wird, zum Beispiel Forderungen und Warenvorrat.
Anlagevermögen
Vermögen, das dem Unternehmen über mehrere Jahre dient, zum Beispiel Maschinen, Fahrzeuge, Mobiliar und Liegenschaften.
Fremdkapital
Kapital von Dritten, etwa von Lieferanten oder der Bank. Es muss zurückbezahlt werden.
Eigenkapital
Kapital der Eigentümerinnen und Eigentümer: eingelegtes Geld und Gewinne, die im Unternehmen bleiben. Es ist Aktiven minus Fremdkapital.
Bilanzsumme
Das Total einer Bilanzseite. Weil Aktiven und Passiven gleich gross sind, ist es auf beiden Seiten dieselbe Zahl.
Forderung
Geld, das Kunden dem Unternehmen für eine Lieferung oder Leistung noch schulden. Forderungen gehören zu den Aktiven.
Verbindlichkeit
Eine Schuld des Unternehmens, zum Beispiel eine noch nicht bezahlte Lieferantenrechnung. Verbindlichkeiten gehören zum Fremdkapital.

So geht's

Beispiele Schritt für Schritt

Beispiel 1Aktiv oder Passiv?

Ein Sportgeschäft in Thun hat diese Posten: Bankguthaben, Warenvorrat, Hypothek, Forderung gegenüber einem Skiclub, unbezahlte Rechnung eines Lieferanten, Ladeneinrichtung, Eigenkapital. Ordne jeden Posten den Aktiven oder den Passiven zu.

Lösung Schritt für Schritt
  1. Frag bei jedem Posten: Besitzt das Unternehmen das, oder schuldet ihm jemand etwas? Dann ist es ein Aktivum.
  2. Bankguthaben, Warenvorrat und Ladeneinrichtung besitzt das Geschäft. Der Skiclub schuldet dem Geschäft Geld, also ist auch die Forderung ein Aktivum.
  3. Frag dann: Woher kommt das Geld? Die Hypothek und die unbezahlte Lieferantenrechnung sind Schulden gegenüber Dritten, also Fremdkapital.
  4. Das Eigenkapital ist der Anteil der Eigentümer. Es steht ebenfalls bei den Passiven.

Aktiven: Bankguthaben, Warenvorrat, Forderung gegenüber dem Skiclub, Ladeneinrichtung. Passiven: Hypothek, Verbindlichkeit gegenüber dem Lieferanten, Eigenkapital.

Beispiel 2Posten in die richtige Reihenfolge bringen

Bring diese Posten in die Reihenfolge der Bilanz. Aktiven: Fahrzeuge, Kasse, Warenvorrat, Bank, Forderungen aus Lieferungen und Leistungen. Passiven: Eigenkapital, Bankdarlehen (in sechs Jahren zurückzuzahlen), Verbindlichkeiten aus Lieferungen und Leistungen.

Lösung Schritt für Schritt
  1. Teile die Aktiven auf: Fahrzeuge werden über Jahre genutzt (Anlagevermögen), alles andere ist Umlaufvermögen. Das Umlaufvermögen kommt zuerst.
  2. Ordne das Umlaufvermögen nach Liquidität: Bargeld ist sofort verfügbar, das Bankguthaben fast sofort. Forderungen werden bezahlt, wenn die Kunden zahlen. Waren müssen zuerst verkauft werden.
  3. Ordne die Passiven nach Fälligkeit: Lieferantenrechnungen sind in wenigen Wochen fällig (kurzfristig), das Darlehen erst in sechs Jahren (langfristig). Das Eigenkapital hat keinen Rückzahlungstermin und kommt zuletzt.

Aktiven: Kasse, Bank, Forderungen, Warenvorrat, Fahrzeuge. Passiven: Verbindlichkeiten aus Lieferungen und Leistungen, Bankdarlehen, Eigenkapital.

Beispiel 3Bilanz einer Bäckerei erstellen

Eine Bäckerin und ihr junger Lehrling legen frische Brote in ein Holzregal, durchs Fenster sieht man die Lauben der Berner Altstadt.

Eine Bäckerei in Bern hat am 31. Dezember diese Posten (in Franken): Kasse 3'000, Bank 22'000, Forderungen 8'000, Warenvorrat 6'000, Maschinen 45'000, Fahrzeuge 30'000, Verbindlichkeiten aus Lieferungen und Leistungen 12'000, Bankdarlehen (langfristig) 40'000. Das Eigenkapital ist nicht angegeben. Erstelle die gegliederte Bilanz.

Lösung Schritt für Schritt
  1. Zähle das Umlaufvermögen zusammen.3'000+22'000+8'000+6'000=39'000
  2. Zähle das Anlagevermögen zusammen und berechne die Aktiven.
  3. Zähle das Fremdkapital zusammen.12'000+40'000=52'000
  4. Das Eigenkapital ist der Rest, damit beide Seiten gleich gross sind.114'000−52'000=62'000
  5. Schreib die Bilanz in Kontoform, also mit den Aktiven links und den Passiven rechts nebeneinander. | Aktiven | Fr. | Passiven | Fr. | |---|---:|---|---:| | Kasse | 3'000 | Verbindlichkeiten aus Lieferungen und Leistungen | 12'000 | | Bank | 22'000 | Kurzfristiges Fremdkapital | 12'000 | | Forderungen | 8'000 | Bankdarlehen | 40'000 | | Warenvorrat | 6'000 | Langfristiges Fremdkapital | 40'000 | | Umlaufvermögen | 39'000 | Eigenkapital | 62'000 | | Maschinen | 45'000 | | | | Fahrzeuge | 30'000 | | | | Anlagevermögen | 75'000 | | | | Total | 114'000 | Total | 114'000 |

Die Bilanzsumme beträgt 114'000 Franken. Das Eigenkapital ist 62'000 Franken, das Fremdkapital 52'000 Franken.

Beispiel 4Vier Geschäftsfälle in einer Velowerkstatt

Ein junger Velomechaniker repariert in einer Werkstatt am See ein Velo, zwei Kinder schauen an der offenen Tür zu.

Eine Velowerkstatt in Luzern hat diese Bilanz (in Franken). Aktiven: Kasse 2'000, Bank 15'000, Werkzeuge und Maschinen 23'000. Passiven: Verbindlichkeiten aus Lieferungen und Leistungen 6'000, Darlehen 10'000, Eigenkapital 24'000. Dann geschieht: (a) 1'000 Franken aus der Kasse werden auf die Bank gebracht. (b) Eine Lieferantenrechnung von 4'000 Franken wird per Bank bezahlt. (c) Die Bank zahlt ein neues Darlehen von 8'000 Franken aufs Bankkonto aus. (d) Ein Lieferant wandelt eine offene Rechnung von 2'000 Franken in ein Darlehen um. Bestimme jede Veränderung und die neue Bilanzsumme.

Lösung Schritt für Schritt
  1. Zu Beginn sind beide Seiten gleich gross.2'000+15'000+23'000=6'000+10'000+24'000=40'000
  2. (a) Kasse minus 1'000, Bank plus 1'000: Aktivtausch. Die Bilanzsumme bleibt 40'000.
  3. (b) Bank minus 4'000, Verbindlichkeiten minus 4'000: Kapitalrückzahlung. Die Bilanzsumme sinkt.40'000−4'000=36'000
  4. (c) Bank plus 8'000, Darlehen plus 8'000: Kapitalbeschaffung. Die Bilanzsumme steigt.36'000+8'000=44'000
  5. (d) Verbindlichkeiten minus 2'000, Darlehen plus 2'000: Passivtausch. Die Bilanzsumme bleibt 44'000.
  6. Kontrolle der neuen Bilanz: Kasse 1'000, Bank 20'000, Werkzeuge und Maschinen 23'000; Verbindlichkeiten 0, Darlehen 20'000, Eigenkapital 24'000.1'000+20'000+23'000=0+20'000+24'000=44'000

(a) Aktivtausch, (b) Kapitalrückzahlung, (c) Kapitalbeschaffung, (d) Passivtausch. Die neue Bilanzsumme beträgt 44'000 Franken. Das Eigenkapital bleibt bei allen vier Fällen gleich.

Jetzt du

Übungen mit Lösungen

Fang beim Einstieg an. Klapp die Lösung erst auf, wenn du selbst gerechnet hast. Steckst du fest, gibt Fox dir einen Tipp.

  1. 1

    Was steht in der Bilanz auf der linken Seite, was auf der rechten?

    Lösung zeigen

    Ergebnis: Links die Aktiven (Vermögen), rechts die Passiven (Fremdkapital und Eigenkapital).

    1. Die linke Seite zeigt, was das Unternehmen besitzt: die Aktiven.
    2. Die rechte Seite zeigt, woher das Geld dafür kommt: die Passiven, also Fremdkapital und Eigenkapital.
  2. 2

    Aktiv oder Passiv? (a) Kasse, (b) Hypothek, (c) Fahrzeuge, (d) Verbindlichkeiten aus Lieferungen und Leistungen.

    Lösung zeigen

    Ergebnis: (a) Aktiv, (b) Passiv, (c) Aktiv, (d) Passiv.

    1. Kasse und Fahrzeuge besitzt das Unternehmen: Aktiven.
    2. Hypothek und Verbindlichkeiten sind Schulden gegenüber Dritten: Fremdkapital, also Passiven.
  3. 3

    Ein Unternehmen hat Aktiven von 80'000 Franken und Fremdkapital von 50'000 Franken. Wie gross ist das Eigenkapital?

    Lösung zeigen

    Ergebnis: 30'000 Franken.

    1. Eigenkapital = Aktiven − Fremdkapital.
    2. ​80'000−50'000=30'000.
  4. 4

    Umlaufvermögen oder Anlagevermögen? (a) Bankguthaben, (b) Maschine, (c) Warenvorrat, (d) Büromöbel.

    Lösung zeigen

    Ergebnis: (a) Umlaufvermögen, (b) Anlagevermögen, (c) Umlaufvermögen, (d) Anlagevermögen.

    1. Bankguthaben ist flüssig, Waren werden bald verkauft: Umlaufvermögen.
    2. Maschine und Büromöbel nutzt das Unternehmen über Jahre: Anlagevermögen.
  5. 5

    Fremdkapital 35'000 Franken, Eigenkapital 65'000 Franken. Wie gross ist die Bilanzsumme?

    Lösung zeigen

    Ergebnis: 100'000 Franken.

    1. Die Passiven sind Fremdkapital plus Eigenkapital: 35'000+65'000=100'000.
    2. Die Aktiven sind gleich gross, also ist die Bilanzsumme 100'000 Franken.
  1. 6

    Ordne diese Aktiven nach Liquidität: Warenvorrat, Kasse, Forderungen aus Lieferungen und Leistungen, Bank.

    Lösung zeigen

    Ergebnis: Kasse, Bank, Forderungen, Warenvorrat.

    1. Bargeld ist sofort verfügbar, das Bankguthaben fast sofort.
    2. Forderungen werden zu Geld, wenn die Kunden zahlen.
    3. Waren müssen zuerst verkauft werden, darum stehen sie zuletzt.
  2. 7

    Kurzfristiges Fremdkapital, langfristiges Fremdkapital oder Eigenkapital? (a) Verbindlichkeiten aus Lieferungen und Leistungen, (b) Hypothek, (c) Aktienkapital einer AG, (d) Bankdarlehen, in acht Jahren zurückzuzahlen.

    Lösung zeigen

    Ergebnis: (a) kurzfristiges Fremdkapital, (b) langfristiges Fremdkapital, (c) Eigenkapital, (d) langfristiges Fremdkapital.

    1. Lieferantenrechnungen sind meist innert 30 Tagen fällig: kurzfristig.
    2. Hypothek und Darlehen über acht Jahre sind erst später fällig: langfristig.
    3. Das Aktienkapital haben die Aktionärinnen und Aktionäre eingelegt: Eigenkapital.
  3. 8

    Eine Physiotherapiepraxis in St. Gallen hat: Kasse 1'500, Bank 18'500, Forderungen 6'000, Einrichtung 34'000, Verbindlichkeiten aus Lieferungen und Leistungen 4'000, Darlehen 20'000 (alles in Franken). Berechne Umlaufvermögen, Anlagevermögen, Bilanzsumme und Eigenkapital.

    Lösung zeigen

    Ergebnis: Umlaufvermögen 26'000, Anlagevermögen 34'000, Bilanzsumme 60'000, Eigenkapital 36'000 Franken.

    1. Umlaufvermögen: 1'500+18'500+6'000=26'000; Anlagevermögen ist die Einrichtung mit 34'000.
    2. Bilanzsumme: 26'000+34'000=60'000.
    3. Fremdkapital: 4'000+20'000=24'000; Eigenkapital: 60'000−24'000=36'000.
  4. 9

    Eine Kundin bezahlt eine offene Rechnung von 2'500 Franken auf das Bankkonto des Unternehmens. Welche Bilanzveränderung ist das, und was passiert mit der Bilanzsumme?

    Lösung zeigen

    Ergebnis: Aktivtausch; die Bilanzsumme bleibt gleich.

    1. Das Bankguthaben nimmt um 2'500 zu, die Forderungen nehmen um 2'500 ab.
    2. Beide Posten sind Aktiven. Ein Aktivposten steigt, ein anderer sinkt: Aktivtausch, die Bilanzsumme bleibt gleich.
  5. 10

    Das Bankkonto eines Unternehmens ist um 3'000 Franken überzogen. Wo steht dieser Posten in der Bilanz?

    Lösung zeigen

    Ergebnis: Bei den Passiven, im kurzfristigen Fremdkapital.

    1. Ein überzogenes Konto ist kein Guthaben, sondern eine Schuld gegenüber der Bank.
    2. Die Bank kann das Geld rasch zurückverlangen, darum ist es kurzfristiges Fremdkapital.
  1. 11

    Ein Velogeschäft hat Aktiven von 150'000 Franken, langfristiges Fremdkapital von 60'000 Franken und Eigenkapital von 70'000 Franken. Wie gross ist das kurzfristige Fremdkapital?

    Lösung zeigen

    Ergebnis: 20'000 Franken.

    1. Die Passiven müssen gleich gross sein wie die Aktiven: 150'000.
    2. Langfristiges Fremdkapital und Eigenkapital zusammen: 60'000+70'000=130'000.
    3. Der Rest ist kurzfristiges Fremdkapital: 150'000−130'000=20'000.
  2. 12

    Die Bilanzsumme eines Unternehmens beträgt 200'000 Franken. Es kauft eine Maschine für 30'000 Franken auf Rechnung und bezahlt sie erst in 30 Tagen. Welche Bilanzveränderung ist das, und wie gross ist die neue Bilanzsumme?

    Lösung zeigen

    Ergebnis: Kapitalbeschaffung (Aktiv-Passiv-Mehrung); neue Bilanzsumme 230'000 Franken.

    1. Die Maschinen (Aktiven) nehmen um 30'000 zu.
    2. Weil noch nicht bezahlt ist, nehmen die Verbindlichkeiten (Passiven) um 30'000 zu.
    3. Beide Seiten wachsen: 200'000+30'000=230'000.
  3. 13

    Welche dieser Geschäftsfälle verändern die Bilanzsumme nicht? (a) Das Unternehmen kauft Wertschriften und bezahlt per Bank. (b) Eine Hypothek wird per Bank teilweise zurückbezahlt. (c) Die Bank wandelt ein überzogenes Bankkonto in ein langfristiges Darlehen um. (d) Ein Freund der Inhaberin gewährt dem Unternehmen ein Darlehen und zahlt es bar in die Kasse ein.

    Lösung zeigen

    Ergebnis: (a) und (c).

    1. (a) Wertschriften zu, Bank ab: Aktivtausch. (c) Kurzfristiges Fremdkapital ab, langfristiges Darlehen zu: Passivtausch. Bei einem Tausch bleibt die Summe gleich.
    2. (b) Bank und Hypothek nehmen beide ab: Kapitalrückzahlung, die Summe sinkt.
    3. (d) Kasse und Darlehen nehmen beide zu: Kapitalbeschaffung, die Summe steigt.
  4. 14

    Am 1. Januar beträgt das Eigenkapital einer Schreinerei 50'000 Franken. Am 31. Dezember hat sie Aktiven von 140'000 Franken und Fremdkapital von 82'000 Franken. Die Inhaberin hat im Jahr weder Geld eingelegt noch bezogen. Um wie viel hat das Eigenkapital zugenommen, und woher kommt die Zunahme?

    Lösung zeigen

    Ergebnis: Um 8'000 Franken; das ist der Gewinn des Jahres.

    1. Eigenkapital am 31. Dezember: 140'000−82'000=58'000.
    2. Zunahme: 58'000−50'000=8'000.
    3. Ohne Einlagen und Bezüge kann das Eigenkapital nur durch einen Gewinn wachsen.

Sitzen Aktiven, Passiven und die Gliederung der Bilanz noch nicht, baut eine Lehrperson mit dir Bilanzen Schritt für Schritt auf. Nachhilfe in Rechnungswesen für Gymnasium, BM und KV

Üben ohne Ende

Trainer: Aktiven und Passiven

So funktioniert der Trainer

Immer neue Bilanzposten zum Zuordnen, mit kurzer Erklärung nach jeder Antwort. Stufe 1 fragt nach Aktiv oder Passiv, Stufe 2 nach der Gruppe in der Bilanz, Stufe 3 nach Bilanzveränderungen und Rechnungen mit der Bilanzgleichung.

Aktiv oder Passiv? Ladeneinrichtung

Löse die Aufgabe und drück «Prüfen» (oder Enter).

Für dein Heft

Zum Ausdrucken

Nimm ein fertiges Paket oder stell selbst zusammen, was du brauchst. Alles als PDF, gratis und ohne Anmeldung.

Teile im PDF
PDF herunterladenDarf für den Unterricht kopiert werden.

Für Eltern und Lehrpersonen

Einordnung

Typische Klasse
1. Jahr Gymnasium - 2. Jahr Gymnasium
Stufe
Gymnasium
Fach
Rechnungswesen

Am Gymnasium im Fach Wirtschaft und Recht, an der Wirtschaftsmittelschule, in der Berufsmaturität und in der KV-Lehre ist die Bilanz meist das erste Thema im Rechnungswesen. Danach folgen die Erfolgsrechnung und das Buchen auf Konten.

Gut zu wissen

Häufige Fragen

Was ist der Unterschied zwischen Aktiven und Passiven?

Die Aktiven zeigen, was ein Unternehmen besitzt: Geld, Forderungen, Waren, Maschinen. Die Passiven zeigen, woher das Geld dafür stammt: von Dritten als Fremdkapital oder von den Eigentümern als Eigenkapital.

Heisst es Aktiven oder Aktiva?

In der Schweiz sagt man «Aktiven» und «Passiven». In Deutschland und Österreich sind «Aktiva» und «Passiva» üblich. Gemeint ist dasselbe.

Warum geht die Bilanz immer auf?

Jeder Franken Vermögen auf der Aktivseite wurde von jemandem finanziert, von Dritten oder von den Eigentümern. Darum sind die Aktiven immer gleich gross wie Fremdkapital plus Eigenkapital. Das Eigenkapital ist dabei der Rest, der nach Abzug der Schulden bleibt.

Ist das Eigenkapital eine Schuld?

Nein, das Unternehmen muss es niemandem zu einem festen Termin zurückzahlen. Es steht trotzdem bei den Passiven, weil es zeigt, welcher Teil des Vermögens von den Eigentümern stammt.

Stand 08.11.2026. Alle Erklärungen und Aufgaben hat Fokus Nachhilfe selbst geschrieben, nach dem Lehrplan 21 der Deutschschweiz. Trainer und Lösungen rechnet ein Programm, nicht eine KI. Fehler gefunden?