Kontenplan KMU: der Schweizer Kontenrahmen einfach erklärt
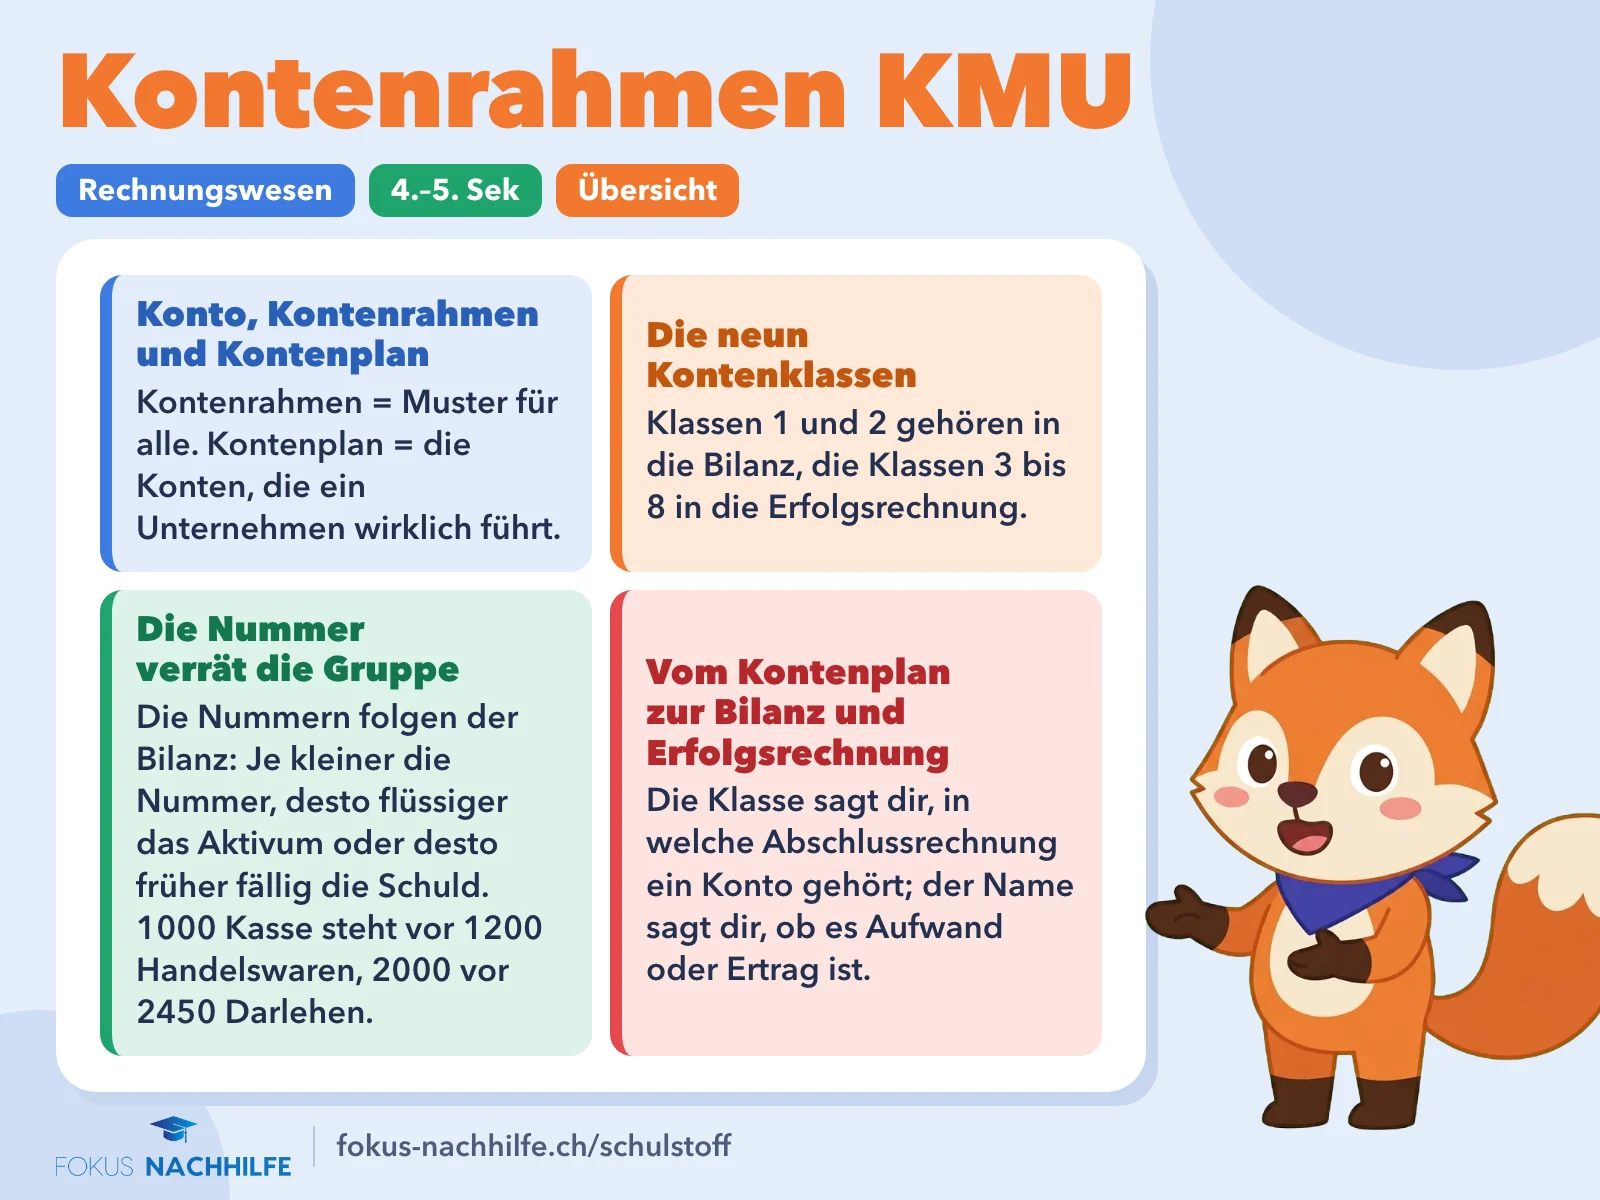
Der Kontenrahmen KMU ordnet alle Konten einer Schweizer Buchhaltung nach vierstelligen Nummern: Kontenklasse 1 Aktiven, 2 Passiven, 3 Ertrag, 4 bis 6 betrieblicher Aufwand. Aus diesem Muster wählt jedes Unternehmen die Konten für seinen eigenen Kontenplan.
Ein Konto hält alle Veränderungen eines Postens fest, etwa der Kasse. Der Kontenrahmen KMU gibt jedem Konto eine vierstellige Nummer; die erste Ziffer zeigt, wohin es gehört. Daraus stellt jedes Unternehmen seinen Kontenplan zusammen.
Konto, Kontenrahmen und Kontenplan
Für jeden Posten der und der gibt es ein eigenes Konto: Kasse, Bank, Miete und so weiter.
Der Kontenrahmen ist das Muster für alle Unternehmen. Der Kontenplan ist die Auswahl eines Unternehmens: Eine Fahrschule braucht ein Konto für Fahrzeuge, aber keines für Handelswaren.
MerkeKontenrahmen = Muster für alle. Kontenplan = die Konten, die ein Unternehmen wirklich führt.
Die neun Kontenklassen
Die erste Ziffer der Kontonummer ist die Kontenklasse. In der Schule brauchst du vor allem die Klassen 1 bis 6.
Nr.
Kontenklasse
gehört in
1
Bilanz
2
Bilanz
3
Betrieblicher
Erfolgsrechnung
4
für Material, Waren und Dienstleistungen
Erfolgsrechnung
5
Personalaufwand
Erfolgsrechnung
6
Übriger Aufwand (Miete, Werbung, ) und Finanzergebnis (Zinsaufwand und Zinsertrag)
Erfolgsrechnung
7
Betrieblicher Nebenerfolg
Erfolgsrechnung
8
Betriebsfremdes, Ausserordentliches, direkte Steuern
Erfolgsrechnung
9
Abschluss
MerkeKlassen 1 und 2 gehören in die Bilanz, die Klassen 3 bis 8 in die Erfolgsrechnung.
Die Nummer verrät die Gruppe
Bei den Aktiven und Passiven zeigt die Nummer auch die Gruppe in der Bilanz:
1000 bis 1399:
1400 bis 1999:
2000 bis 2399: kurzfristiges
2400 bis 2799: langfristiges Fremdkapital
2800 bis 2999:
MerkeDie Nummern folgen der Bilanz: Je kleiner die Nummer, desto flüssiger das Aktivum oder desto früher fällig die Schuld. 1000 Kasse steht vor 1200 Handelswaren, 2000 vor 2450 Darlehen.
Die wichtigsten Konten
Diese Konten brauchst du am häufigsten:
Nr.
Konto
Nr.
Konto
1000
Kasse
2800
Eigenkapital
1020
Bank (Guthaben)
3200
Handelserlöse
1100
aus Lieferungen und Leistungen
3400
Dienstleistungserlöse
1200
Handelswaren
4200
Handelswarenaufwand
1500
Maschinen und Apparate
5000
Lohnaufwand
1510
Mobiliar und Einrichtungen
5700
Sozialversicherungsaufwand
1520
Büromaschinen, Informatik
6000
Raumaufwand
1530
Fahrzeuge
6100
Unterhalt, Reparaturen, Ersatz
1600
Geschäftsliegenschaften
6200
Fahrzeug- und Transportaufwand
2000
aus Lieferungen und Leistungen
6300
Sachversicherungen, Abgaben, Gebühren
2100
Bankverbindlichkeiten (kurzfristig)
6500
Verwaltungs- und Informatikaufwand
2450
Darlehen
6600
Werbeaufwand
2451
Hypotheken
6800
Abschreibungen
6900
Finanzaufwand
Eine Hypothek ist ein langfristiger Kredit, für den eine Liegenschaft als Sicherheit dient.
Im Alltag heissen die Forderungen aus Lieferungen und Leistungen oft Debitoren, die Verbindlichkeiten aus Lieferungen und Leistungen Kreditoren.
Vom Kontenplan zur Bilanz und Erfolgsrechnung
Am Jahresende hat jedes Konto einen . Die Saldi der Klassen 1 und 2 kommen in die Bilanz, die der Klassen 3 bis 8 in die Erfolgsrechnung.
Ertrag−Aufwand=Gewinn
Achtung: Kontenklasse 6 enthält auch das Finanzergebnis, also Zinsaufwand und Zinsertrag, etwa 6950 Finanzertrag (Zinsen auf dem Bankguthaben). Lies also immer den Namen, nicht nur die Nummer.
MerkeDie Klasse sagt dir, in welche Abschlussrechnung ein Konto gehört; der Name sagt dir, ob es Aufwand oder Ertrag ist.
Warum die meisten denselben Rahmen nutzen
Kein Gesetz schreibt den Kontenrahmen KMU vor. Trotzdem verwenden ihn die meisten Schweizer KMU, Treuhandbüros, Buchhaltungsprogramme und Schulen.
So findest du dich in jeder Buchhaltung zurecht. Braucht ein Unternehmen ein zusätzliches Konto, etwa ein zweites Bankkonto, gibt es ihm eine freie Nummer in der passenden Gruppe.
Kontenrahmen KMU auf einen Blick: die wichtigsten Regeln.
Häufige Fehler
✕Kontenrahmen und Kontenplan sind dasselbe.
✓Der Kontenrahmen ist das Muster mit allen möglichen Konten. Der Kontenplan enthält nur die Konten, die ein bestimmtes Unternehmen führt.
✕2000 Verbindlichkeiten aus Lieferungen und Leistungen ist ein Aufwandkonto, weil das Unternehmen dort Rechnungen bezahlt.
✓Kontenklasse 2 sind Passiven. Das Konto zeigt Schulden gegenüber Lieferanten, kein Aufwand. Der Aufwand steht auf einem Konto der Klassen 4 bis 6.
✕Jedes Konto mit einer 6 vorne ist ein Aufwandkonto.
✓Kontenklasse 6 enthält auch das Finanzergebnis. 6950 Finanzertrag ist ein Ertragskonto, obwohl es mit 6 beginnt.
✕Jedes Unternehmen muss den Kontenrahmen KMU verwenden.
✓Er ist nicht gesetzlich vorgeschrieben. Er ist eine Empfehlung, die in der Schweiz aber die meisten Unternehmen verwenden.
Begriffe zum Nachschlagen
Konto
Eine Rechnung für einen einzelnen Posten, zum Beispiel Kasse oder Lohnaufwand, in der alle Zunahmen und Abnahmen festgehalten werden. Mehrzahl: Konten.
Kontenrahmen
Muster mit nummerierten Konten, nach dem viele Unternehmen ihre Buchhaltung ordnen. In der Schweiz ist es meist der Kontenrahmen KMU.
Kontenplan
Die Liste der Konten, die ein bestimmtes Unternehmen tatsächlich führt, ausgewählt aus dem Kontenrahmen.
Kontenklasse
Gruppe von Konten mit derselben ersten Ziffer, zum Beispiel Kontenklasse 1 Aktiven oder Kontenklasse 5 Personalaufwand.
Saldo
Die Differenz der beiden Seiten eines Kontos. Am Jahresende kommt der Saldo jedes Kontos in die Bilanz oder die Erfolgsrechnung.
Forderung
Geld, das Kunden dem Unternehmen noch schulden. Im Kontenrahmen KMU: 1100 Forderungen aus Lieferungen und Leistungen.
Verbindlichkeit
Eine Schuld des Unternehmens, etwa eine unbezahlte Lieferantenrechnung. Im Kontenrahmen KMU: 2000 Verbindlichkeiten aus Lieferungen und Leistungen.
Bestimme für jedes Konto die Kontenklasse und ob es in die Bilanz oder in die Erfolgsrechnung gehört: 1100 Forderungen aus Lieferungen und Leistungen, 2000 Verbindlichkeiten aus Lieferungen und Leistungen, 3400 Dienstleistungserlöse, 5000 Lohnaufwand, 6800 Abschreibungen.
Lösung Schritt für Schritt
Schau auf die erste Ziffer. Sie ist die Kontenklasse.
1100 beginnt mit 1: Aktiven. 2000 beginnt mit 2: Passiven. Beide gehören in die Bilanz.
3400 beginnt mit 3: betrieblicher Ertrag. 5000 beginnt mit 5: Personalaufwand. 6800 beginnt mit 6: übriger betrieblicher Aufwand. Alle drei gehören in die Erfolgsrechnung.
Beispiel 2Konten in die Reihenfolge der Bilanz bringen
Ordne diese Konten so, wie sie in der Bilanz stehen, und bestimme die Gruppe: 2800 Eigenkapital, 1530 Fahrzeuge, 2451 Hypotheken, 1000 Kasse, 2000 Verbindlichkeiten aus Lieferungen und Leistungen, 1200 Handelswaren.
Lösung Schritt für Schritt
Trenne die Aktiven (Kontenklasse 1) von den Passiven (Kontenklasse 2).
Sortiere die Aktiven nach der Nummer: 1000 Kasse und 1200 Handelswaren liegen zwischen 1000 und 1399, also Umlaufvermögen. 1530 Fahrzeuge liegt ab 1400, also Anlagevermögen.
Sortiere die Passiven nach der Nummer: 2000 ist kurzfristiges Fremdkapital, 2451 langfristiges Fremdkapital, 2800 Eigenkapital.
Die Reihenfolge der Nummern ist zugleich die Reihenfolge der Bilanz: das Flüssigste und das am frühesten Fällige zuerst.
Andrea eröffnet in Frauenfeld eine Fahrschule. Sie hat Bargeld, ein Bankkonto, ein Fahrschulauto und ein Darlehen der Bank, dazu ihr eigenes Kapital. Manche Schülerinnen und Schüler zahlen auf Rechnung, und die Garage schickt Rechnungen. Einnahmen hat sie aus Fahrstunden. Sie zahlt Lohn für eine Angestellte, Miete für das Büro, Benzin und Service für das Auto und Werbung. Das Auto wird jedes Jahr abgeschrieben. Stelle ihren Kontenplan mit Nummern aus dem Kontenrahmen KMU zusammen.
Lösung Schritt für Schritt
Aktiven (Kontenklasse 1): Bargeld 1000 Kasse, Bankkonto 1020 Bank, Rechnungen an Fahrschüler 1100 Forderungen aus Lieferungen und Leistungen, Auto 1530 Fahrzeuge.
Passiven (Kontenklasse 2): Rechnungen der Garage 2000 Verbindlichkeiten aus Lieferungen und Leistungen, Bankdarlehen 2450 Darlehen, eigenes Kapital 2800 Eigenkapital.
Ertrag (Kontenklasse 3): Fahrstunden sind eine Dienstleistung, also 3400 Dienstleistungserlöse.
Aufwand: Lohn 5000 Lohnaufwand, Büromiete 6000 Raumaufwand, Benzin und Service 6200 Fahrzeug- und Transportaufwand, Werbung 6600 Werbeaufwand, Abschreibung des Autos 6800 Abschreibungen.
Konten für Handelswaren (1200, 3200, 4200) braucht sie nicht, weil sie keine Waren verkauft.
Kontenplan: 1000 Kasse, 1020 Bank, 1100 Forderungen aus Lieferungen und Leistungen, 1530 Fahrzeuge, 2000 Verbindlichkeiten aus Lieferungen und Leistungen, 2450 Darlehen, 2800 Eigenkapital, 3400 Dienstleistungserlöse, 5000 Lohnaufwand, 6000 Raumaufwand, 6200 Fahrzeug- und Transportaufwand, 6600 Werbeaufwand, 6800 Abschreibungen.
Beispiel 4Gewinn aus den Kontensaldi eines Spielwarenladens
Ein Spielwarenladen in Winterthur hat am 31. Dezember diese Saldi (in Franken): 1000 Kasse 4'000, 1020 Bank 26'000, 1200 Handelswaren 6'000, 1510 Mobiliar und Einrichtungen 48'000, 2000 Verbindlichkeiten aus Lieferungen und Leistungen 7'000, 2450 Darlehen 30'000, 2800 Eigenkapital (Stand vor dem ) 40'000, 3200 Handelserlöse 275'000, 4200 Handelswarenaufwand 95'000, 5000 Lohnaufwand 120'000, 6000 Raumaufwand 36'000, 6400 Energie- und Entsorgungsaufwand 9'000, 6800 Abschreibungen 8'000. Berechne den Gewinn und prüfe ihn mit der Bilanz.
Lösung Schritt für Schritt
Kontenklasse 3 ist der Ertrag: 3200 Handelserlöse 275'000.
Die Klassen 4 bis 6 sind der Aufwand. Zähle ihn zusammen.95'000+120'000+36'000+9'000+8'000=268'000
Ertrag minus Aufwand ergibt den Gewinn.275'000−268'000=7'000
Prüfe mit der Bilanz. Aktiven sind die Konten der Kontenklasse 1.4'000+26'000+6'000+48'000=84'000
Passiven sind die Konten der Kontenklasse 2 plus der Gewinn, der das Eigenkapital erhöht.7'000+30'000+40'000+7'000=84'000
Der Gewinn beträgt 7'000 Franken. Die Bilanz geht auf: Aktiven 84'000 = Passiven 84'000.
Jetzt du
3Übungen mit Lösungen
Fang beim Einstieg an. Klapp die Lösung erst auf, wenn du selbst gerechnet hast. Steckst du fest, gibt Fox dir einen Tipp.
1
Mit welcher Ziffer beginnen im Kontenrahmen KMU die Aktivkonten, mit welcher die Passivkonten?
Lösung zeigen
Ergebnis: Aktivkonten mit 1, Passivkonten mit 2.
Die erste Ziffer ist die Kontenklasse.
Kontenklasse 1 sind die Aktiven, Kontenklasse 2 die Passiven.
2
Zu welcher Kontenklasse gehören (a) Lohnaufwand, (b) Bank, (c) Handelserlöse, (d) Darlehen?
Lösung zeigen
Ergebnis: (a) 5, (b) 1, (c) 3, (d) 2.
Lohn ist Personalaufwand: Kontenklasse 5.
Bankguthaben ist ein Aktivum: Kontenklasse 1. Ein Darlehen ist Fremdkapital: Kontenklasse 2.
Handelserlöse sind betrieblicher Ertrag: Kontenklasse 3.
3
Wie heissen diese Konten? (a) 1000, (b) 1100, (c) 2000, (d) 2800.
Lösung zeigen
Ergebnis: (a) Kasse, (b) Forderungen aus Lieferungen und Leistungen, (c) Verbindlichkeiten aus Lieferungen und Leistungen, (d) Eigenkapital.
1000 ist das erste Aktivkonto, das flüssigste: die Kasse. 1100 sind die Forderungen gegenüber Kunden.
2000 ist das erste Passivkonto, die Schulden bei Lieferanten. 2800 ist das Eigenkapital.
1000 bis 1399 ist Umlaufvermögen, ab 1400 Anlagevermögen: 1200 ist Umlaufvermögen, 1510 Anlagevermögen.
2000 bis 2399 ist kurzfristiges, 2400 bis 2799 langfristiges Fremdkapital: 2100 ist kurzfristig, 2451 langfristig.
7
Ordne diese Konten wie in der Bilanz und begründe die Reihenfolge: 1530 Fahrzeuge, 1020 Bank, 1100 Forderungen aus Lieferungen und Leistungen, 1000 Kasse, 1200 Handelswaren.
Lösung zeigen
Ergebnis: 1000 Kasse, 1020 Bank, 1100 Forderungen, 1200 Handelswaren, 1530 Fahrzeuge; geordnet danach, wie schnell ein Posten zu Geld wird.
Sortiere nach der Kontonummer.
Kasse und Bank sind schon Geld. Forderungen werden bezahlt, wenn die Kunden zahlen. Waren müssen erst verkauft werden.
Fahrzeuge dienen über Jahre und stehen als Anlagevermögen zuletzt.
8
Ein Velokurier in Basel hat diese Ausgaben. Auf welches Konto gehören sie? (a) Reparatur der Lastenvelos, (b) Haftpflichtversicherung des Geschäfts, (c) Telefon und Internet im Büro, (d) Inserat in einer Zeitung.
Alle vier Ausgaben sind übriger betrieblicher Aufwand, also Kontenklasse 6.
Reparaturen gehören zu 6100, Versicherungen zu 6300.
Telefon und Internet gehören zum Verwaltungs- und Informatikaufwand 6500, das Inserat zum Werbeaufwand 6600.
9
Eine Grafikerin hat diese Saldi (in Franken): 3400 Dienstleistungserlöse 180'000, 5000 Lohnaufwand 110'000, 6000 Raumaufwand 24'000, 6500 Verwaltungs- und Informatikaufwand 6'000, 6800 Abschreibungen 5'000. Wie gross ist der Gewinn?
Lösung zeigen
Ergebnis: 35'000 Franken.
Aufwand (Klassen 5 und 6): 110'000+24'000+6'000+5'000=145'000.
Gewinn: 180'000−145'000=35'000.
10
Zu welcher Kontenklasse gehören (a) die Arbeitgeberbeiträge an die AHV, (b) der Zins für ein Bankdarlehen, (c) der Einkauf von Handelswaren, (d) die Abschreibung eines Lieferwagens?
Lösung zeigen
Ergebnis: (a) 5, (b) 6, (c) 4, (d) 6.
AHV-Beiträge des Arbeitgebers sind Personalaufwand: 5700 Sozialversicherungsaufwand, Kontenklasse 5.
Handelswaren gehören zum Aufwand für Material und Waren: 4200 Handelswarenaufwand, Kontenklasse 4.
Zinsen sind Finanzaufwand (6900), Abschreibungen stehen auf 6800: beide Kontenklasse 6.
11
Ein Konto heisst 6950 Finanzertrag. Ein Mitschüler sagt: «Es beginnt mit 6, also ist es ein Aufwandkonto.» Hat er recht? Wo steht das Konto im Abschluss?
Lösung zeigen
Ergebnis: Nein. Es ist ein Ertragskonto und steht in der Erfolgsrechnung auf der Ertragsseite.
Kontenklasse 6 enthält neben dem übrigen betrieblichen Aufwand auch das Finanzergebnis.
Finanzertrag, etwa Zinsen auf dem Bankguthaben, ist Ertrag.
Wie alle Konten der Klassen 3 bis 8 kommt es in die Erfolgsrechnung, hier auf die Ertragsseite.
12
Ein Übersetzungsbüro in Lausanne hat diese Saldi (in Franken): 1000 Kasse 2'000, 1020 Bank 18'000, 1100 Forderungen aus Lieferungen und Leistungen 9'000, 1520 Büromaschinen, Informatik 41'000, 2000 Verbindlichkeiten aus Lieferungen und Leistungen 6'000, 2450 Darlehen 25'000, 3400 Dienstleistungserlöse 150'000, 5000 Lohnaufwand 90'000, 6000 Raumaufwand 30'000, 6800 Abschreibungen 6'000. Das Konto 2800 Eigenkapital zeigt den Stand vor dem Gewinn. Wie gross sind der Gewinn und der Saldo von 2800?
Eigenkapital mit Gewinn: 70'000−31'000=39'000; ohne Gewinn: 39'000−24'000=15'000.
13
In diesem Kontenplan stecken zwei Fehler. Finde und korrigiere sie: 1000 Kasse, 1530 Fahrzeuge, 2000 Forderungen aus Lieferungen und Leistungen, 2800 Eigenkapital, 3200 Lohnaufwand, 6000 Raumaufwand.
Lösung zeigen
Ergebnis: Forderungen aus Lieferungen und Leistungen haben die Nummer 1100, nicht 2000; Lohnaufwand hat die Nummer 5000, nicht 3200.
Forderungen sind Aktiven und gehören in Kontenklasse 1: 1100. Die Nummer 2000 gehört den Verbindlichkeiten aus Lieferungen und Leistungen.
Lohn ist Personalaufwand, Kontenklasse 5: 5000. Die Nummer 3200 gehört den Handelserlösen.
14
Ein Unternehmen hat (a) ein überzogenes Bankkonto und (b) ein Bankdarlehen, das in vier Jahren zurückbezahlt werden muss. In welchem Nummernbereich stehen die beiden Konten, und warum?
Lösung zeigen
Ergebnis: (a) 2000 bis 2399, etwa 2100 Bankverbindlichkeiten; (b) 2400 bis 2799, etwa 2450 Darlehen.
Beide sind Schulden gegenüber der Bank, also Passiven der Kontenklasse 2.
Das überzogene Konto kann die Bank rasch zurückfordern: kurzfristiges Fremdkapital, 2000 bis 2399.
Das Darlehen ist erst in vier Jahren fällig: langfristiges Fremdkapital, 2400 bis 2799.
Immer neue Konten zum Zuordnen, mit kurzer Erklärung nach jeder Antwort. Stufe 1 fragt nach der Kontenklasse, Stufe 2 nach dem Konto zur Nummer, Stufe 3 nach Gruppe und Abschlussrechnung.
Welche Kontenklasse? Handelswarenaufwand
Löse die Aufgabe und drück «Prüfen» (oder Enter).
Für dein Heft
5Zum Ausdrucken
Nimm ein fertiges Paket oder stell selbst zusammen, was du brauchst. Alles als PDF, gratis und ohne Anmeldung.
Am Gymnasium im Fach Wirtschaft und Recht, in der Wirtschaftsmittelschule, in der Berufsmaturität und in der KV-Lehre kommt der Kontenrahmen KMU nach Bilanz und Erfolgsrechnung, kurz bevor du mit Soll und Haben auf Konten buchst.
Gut zu wissen
Häufige Fragen
Was ist der Unterschied zwischen Kontenplan und Kontenrahmen?
Der Kontenrahmen KMU ist das Muster mit allen nummerierten Konten, das für viele Unternehmen gilt. Der Kontenplan ist die Auswahl daraus, die ein bestimmtes Unternehmen tatsächlich führt.
Ist der Kontenrahmen KMU in der Schweiz Pflicht?
Nein, kein Gesetz schreibt ihn vor. Er ist eine Empfehlung, die aber die meisten Schweizer KMU, Treuhandbüros, Buchhaltungsprogramme und Schulen verwenden.
Welche Kontenklassen muss ich für die Prüfung können?
Im Gymnasium und in der KV-Lehre arbeitest du vor allem mit den Klassen 1 bis 6: Aktiven, Passiven, Ertrag, Material- und Warenaufwand, Personalaufwand, übriger Aufwand. Die wichtigsten Nummern wie 1000 Kasse, 1020 Bank, 2000 Verbindlichkeiten und 2800 Eigenkapital solltest du auswendig kennen.
Heisst das Konto 2800 immer Eigenkapital?
In der Schule heisst 2800 bei einem Einzelunternehmen meist Eigenkapital. Bei einer Aktiengesellschaft steht dort das Aktienkapital; die Nummer bleibt in der Gruppe Eigenkapital.
Begriff
Erfolgsrechnung
Abschlussrechnung, die Aufwand und Ertrag eines Geschäftsjahres gegenüberstellt. Sie zeigt den Gewinn oder Verlust.
BeispielErtrag 310'000 minus Aufwand 292'000 ergibt einen Gewinn von 18'000 Franken.